 Richard van Hooijdonk
AI & de toekomst van de financiële dienstverlening
AI houdt verdachte betalingen tegen en keert claims uit in minuten. Straks beheren agents het geld van klanten en voert geld zelf afspraken uit. Hoe ver de sector komt, bepalen de mensen die leiding geven aan de toekomst.
Download de PDF van AI & de toekomst van de financiële dienstverlening (PDF, 3 pagina's A4, 1,2 MB)Kies je sector
Elke keynote is afgestemd op een sector. Kies de jouwe.
 Zorg
 Overheid
 Defensie
 Politie en veiligheid
 Smart city
 Bouw
 Mobiliteit
 Industrie 4.0
 Energie en utilities
 Logistiek
 Retail
 Groothandel
 Hospitality, toerisme en leisure
 Agri
 Financiële dienstverleningJe bekijkt nu
 Legal
 Accountancy en advies
 Onderwijs
 Media en entertainment
 Telecom en connectiviteit
Staat jouw sector er niet bij? We stemmen de keynote af op jouw publiek. Vertel ons voor wie
AI verandert hoe geld beweegt, wie beslist en waar vertrouwen ontstaat.
AI verandert hoe de financiële sector adviseert, beoordeelt en beschermt. Deze keynote laat zien wat AI nu al doet, hoe de sector zich met AI en nieuwe technologie ontwikkelt en hoe beslissingen uitlegbaar blijven voor klant en toezichthouder. In de financiële sector rekent AI al jaren mee. Het houdt verdachte betalingen tegen, filtert witwasmeldingen, schat schade aan de hand van een foto en stelt beleggingsportefeuilles samen. Agents bereiden hypotheekdossiers voor, en de eerste agents rekenen namens klanten af in webwinkels. Verder vooruit ligt een andere sector: agents die het spaargeld van een huishouden elke dag naar een betere rente verschuiven, digitale betalingen die automatisch plaatsvinden zodra aan afgesproken voorwaarden is voldaan, verzekeraars die verdienen aan schade die niet gebeurt, en machines waarvoor agents betalingen, krediet en verzekering regelen. De vragen over het werk raken de mensen: wat de adviseur straks doet, hoe een sector die van zorgvuldigheid leeft vernieuwt, en hoe je het vertrouwen van de klant houdt. De keynote laat zien wat vandaag werkt en schetst scenario's voor de komende vijf tot vijftien jaar. Weet jouw organisatie al wat ze doet als niet de klant zelf, maar zijn agent om geld vraagt?
AI in de financiële dienstverlening
Wat AI vandaag al doet in betalen, lenen, verzekeren en beleggen.
 Download de lezingPDF, 3 pagina's A4, 1,2 MB AI & de toekomst van de financiële dienstverlening
- 01
De digitale bankassistent
Een assistent in de app beantwoordt vragen, ziet wat er afwijkt en zet zelf de volgende stap klaar, op elk uur van de dag.
Gekoppeld aan de rekening laat een digitale bankassistent in de app zien hoeveel de energierekening deze maand is gestegen, blokkeert hij een verloren pas of legt hij uit wat een renteherziening betekent voor de hypotheek. Bij grote banken voeren zulke assistenten miljoenen gesprekken per maand. Interessanter is dat de assistent zelf ziet wat er afwijkt. Hij ziet een dubbele afschrijving en zet de terugboeking in gang, of signaleert dat een vaste last stijgt en legt een voordeliger alternatief klaar, dat de klant alleen nog bevestigt. Ingewikkelde vragen en klanten met betalingsproblemen gaan naar een medewerker. Doordat de assistent de dagelijkse handelingen afwikkelt, houden medewerkers meer tijd voor gesprekken die persoonlijke aandacht vragen.
- 02
Agents in bank en verzekeraar
Agents verzamelen en controleren gegevens voor hypotheekaanvragen en schademeldingen. De acceptant krijgt een dossier met uitgezochte afwijkingen.
Een agent is AI die zelfstandig de stappen zet om een taak af te ronden. Bij een hypotheekaanvraag haalt een agent de loonstrook en het taxatierapport op, controleert of de gegevens met elkaar overeenkomen, rekent de maximale lening door en zet een dossier klaar voor de acceptant. Bij een verzekeraar ordent een agent een schademelding, vraagt ontbrekende foto's op en stelt een uitkering voor. De eerste agents ondersteunen al hypotheekbeoordelingen; andere toepassingen worden nog beproefd. Een medewerker beoordeelt het voorstel en beslist. De volgende stap is een agent die het hele traject van aanvraag tot uitbetaling begeleidt, en alleen de uitzonderingen aan een mens voorlegt.
- 03
Krediet dat al klaarstaat
AI volgt met toestemming van de klant kasstroom en betaalgedrag. Zo kan een krediet al beoordeeld zijn voordat de klant het aanvraagt.
Een kredietaanvraag was lang een momentopname: formulieren, loonstroken, een jaarrekening en dagen wachten. AI maakt van beoordelen een doorlopend proces. Met toestemming van de klant volgt een model de kasstroom op de betaalrekening, vaste lasten die op tijd worden betaald en de omzet van een onderneming. Zo kan een bank vooraf een kredietlimiet vaststellen, en ziet de klant in de app een kredietaanbod op basis van een voorafgaande beoordeling. Ook starters en ondernemers zonder lange kredietgeschiedenis krijgen zo een beoordeling op hun actuele inkomsten en betaalgedrag. Op platforms wordt al dagelijks opnieuw bepaald welke ondernemers voor financiering in aanmerking komen. De volgende stap is een limiet die voortdurend meebeweegt met de kasstroom, zodat het krediet er al is op het moment dat het nodig is.
- 04
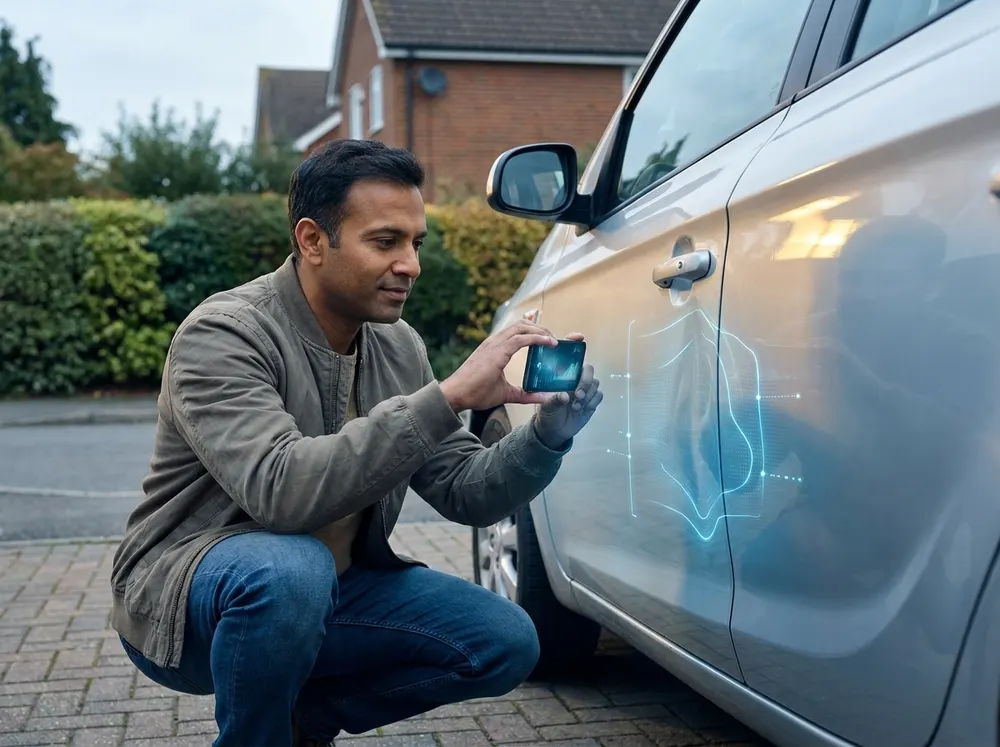
De claim die zichzelf afhandelt
Eenvoudige claims zijn binnen minuten uitbetaald: AI leest schadefoto's en documenten en schat de schade. Complexe zaken gaan naar een expert.
Wat vroeger dagen handwerk was, neemt AI voor een groot deel over. Beeldherkenning schat aan de hand van foto's de schade aan een autodeur of een plafond met een lekkage, een taalmodel leest de offerte van de hersteller en legt die naast de polisvoorwaarden, en een fraudemodel kijkt of dezelfde foto al eerder is ingediend. Een eenvoudige claim, zoals een gebroken ruit of een kapotte telefoon, wordt zo soms binnen minuten uitbetaald. Twijfelgevallen, grote schades en claims met signalen van fraude gaan naar een schadebehandelaar of expert, die het laatste woord heeft. Straks begint de claim al voordat de klant belt: een sensor in huis meldt een lekkage, of een gemeten waarde zet de uitkering vanzelf in gang.
- 05
Beleggen met algoritmes
Robo-advies en AI-modellen stellen portefeuilles samen, herbalanceren automatisch en stemmen af op doel en risicobereidheid.
Na een sterke koersstijging verkoopt een robo-adviseur automatisch een deel van de aandelen om de afgesproken verhouding met obligaties te herstellen, afgestemd op doel, looptijd en risicobereidheid. Zo belegt ook iemand met een paar honderd euro met een vaste strategie, voor een fractie van de kosten van een persoonlijke beheerder. Professionele beleggers laten AI intussen duizenden marktscenario's doorrekenen: wat een renteschok, een energiecrisis of een handelsconflict betekent voor elke positie in de portefeuille, en welke posities samen kwetsbaar zijn. De volgende stap brengt dat rekenwerk naar iedere spaarder, met een assistent die doorlopend toetst of de portefeuille nog past bij het leven van de klant.
- 06
Witwascontrole met AI
AI helpt witwas- en sanctiesignalen beoordelen en onterechte meldingen verminderen, zodat analisten gerichter onderzoek doen.
Oudere controlesystemen voor witwassen en sancties werken vooral met vaste regels en leveren veel meldingen op die bij onderzoek onterecht blijken. AI kan complexere patronen herkennen: een netwerk van rekeningen die geld rondpompen, of een bedrijf waarvan de omzet sterk afwijkt van branchegenoten. Dat kan het aantal onterechte meldingen verminderen en echte signalen eerder zichtbaar maken. De analist besteedt zijn tijd dan aan onderzoek in plaats van aan wegklikken. Inmiddels bereiden de eerste agents ook het onderzoek zelf voor: ze verzamelen transacties, openbare bronnen en eerdere meldingen en zetten een dossier klaar. De analist begint daardoor met een onderbouwd dossier, waarin transacties en betrokken partijen al met elkaar zijn verbonden.
- 07
Producten getoetst aan nieuwe regels
Nog vóór de ingangsdatum van nieuwe regels zie je de mogelijke gevolgen per product: AI vergelijkt de regelgeving met producten en beleid.
Een bank of verzekeraar krijgt elk jaar honderden pagina's nieuwe regels, richtsnoeren en verwachtingen van toezichthouders. De vraag is steeds dezelfde: wat betekent dit voor onze producten, processen en contracten? AI legt een nieuwe regel naast de productvoorwaarden, het beleid, de procesbeschrijvingen en de lopende contracten, en wijst per product aan waar het knelt. Daarna rekent het de gevolgen door: hoeveel klanten andere informatie moeten krijgen, welke polissen een aangepaste voorwaarde nodig hebben, wat een nieuwe kapitaaleis kost. Compliance krijgt zo een voorstel voor de wijziging voordat de regel ingaat. De volgende stap is regelgeving die verschijnt in een vorm die systemen direct kunnen lezen en toetsen.
- 08
 In pilots
Pensioen persoonlijk uitgelegd
Bij de overgang naar nieuwe pensioenstelsels vertaalt AI opbouw en keuzes naar de situatie van één deelnemer, in gewone taal.
Een digitale pensioenassistent legt uit wat pensioenregels en keuzes betekenen voor het inkomen van één deelnemer. Gekoppeld aan diens gegevens en een rekenmodule rekent hij persoonlijke scenario's door, extra waardevol waar pensioenstelsels worden omgebouwd. Een deelnemer vraagt wat het betekent als hij een dag minder gaat werken, of wat er gebeurt met het partnerpensioen na een scheiding, en krijgt een antwoord in gewone taal, met zijn eigen cijfers. Pensioenuitvoerders beproeven zulke assistenten nu. Verder vooruit verandert de vraag zelf. Als steeds meer mensen honderd worden, rekent de assistent per deelnemer door hoe lang zijn vermogen moet meegaan, en hoe hij werk, zorg en uitkering combineert.
- 09
 In pilots
De bank als persoonlijke CFO
AI voorspelt de kasstroom van huishoudens en ondernemers en stelt voor wanneer sparen, lenen of geld verschuiven loont.
Banken willen voor elke klant de rol spelen van een financieel directeur. AI voorspelt aan de hand van inkomsten, vaste lasten en eerdere jaren hoe het saldo zich de komende maanden ontwikkelt. Een huishouden krijgt in oktober een seintje dat de jaarafrekening van de energie en de autoverzekering in januari samenvallen, met een voorstel om nu iets opzij te zetten. Een ondernemer ziet dat een grote klant meestal laat betaalt en krijgt een voorstel om tijdelijk krediet klaar te zetten. Een assistent die zelf voorstelt en, met toestemming van de klant, ook uitvoert, wordt nu beproefd. De bank schuift daarmee op van de plek waar het geld staat naar de plek waar over geld wordt nagedacht.
- 10
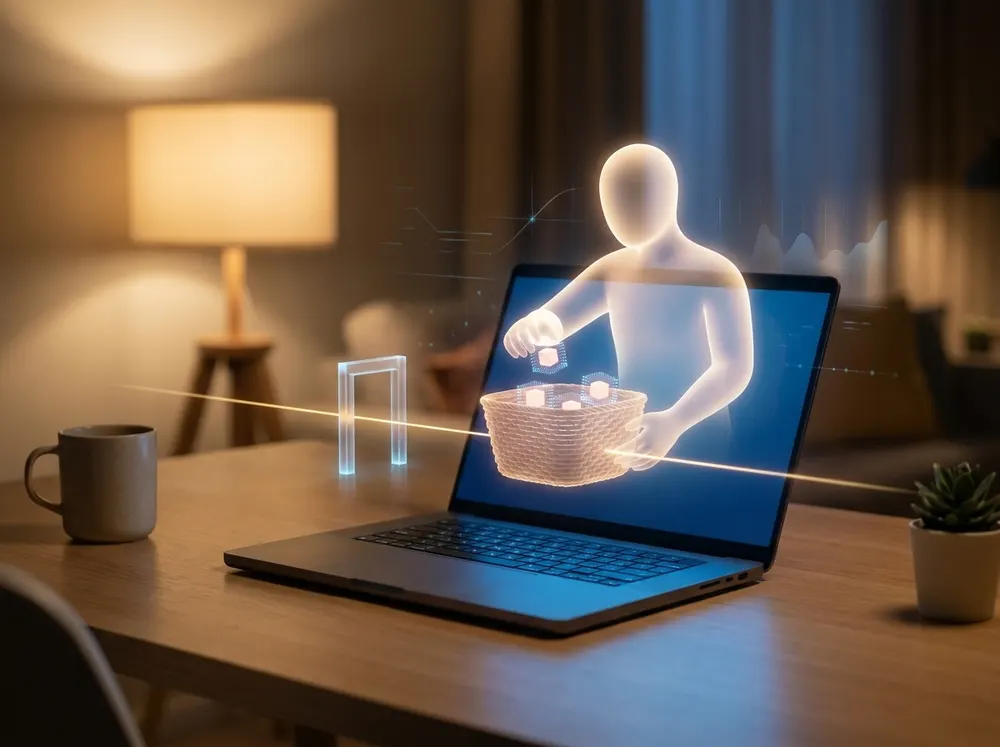
Betalen door agents
AI-agents kopen en betalen binnen een opdracht van de klant. Banken en betaalnetwerken controleren of de agent daartoe bevoegd is.
Bij agentbetalingen geeft een klant een AI-agent toestemming om namens hem af te rekenen. Dat stelt banken en betaalbedrijven voor een nieuwe vraag: hoe weet je dat een betaling echt in opdracht van de klant gebeurt? Het antwoord is een digitaal mandaat. De klant legt vast wat zijn agent mag kopen, bij wie en tot welk bedrag, en de bank of het betaalnetwerk toetst elke betaling daaraan. Betaalnetwerken ondersteunen de eerste echte agentbetalingen in webwinkels en testen verdere toepassingen, ook voor zakelijke inkoop. De klant die op de knop drukt, maakt zo plaats voor agents die namens hem beslissen, binnen grenzen die hij zelf heeft gezet.
- 11
Biometrisch betalen
Een gezichtsscan, vingerafdruk of handpalmscan bevestigt wie er betaalt, op de telefoon of bij de kassa. AI controleert of het om een echt mens gaat.
Bij sommige kassa's is een handpalm- of gezichtsscan inmiddels genoeg om een gekoppelde rekening aan te spreken, zonder telefoon of betaalpas. AI vergelijkt de scan met het opgeslagen kenmerk en helpt controleren of de scan van een aanwezige persoon komt, en niet van een foto, masker of nagemaakt beeld. Dat heet levendheidsdetectie. Op de telefoon is betalen met een vingerafdruk of gezichtsscan voor veel mensen al gewoon; bij de kassa schuift het nu op van proef naar dagelijkse praktijk, in winkels, stadions en kantines. Het lichaam wordt zo de betaalpas, en de klant hoeft niets meer mee te nemen.
- 12
Fraude herkennen in realtime
AI beoordeelt betalingen in milliseconden op afwijkend gedrag en kan een verdachte transactie tegenhouden voordat het geld weg is.
Op het moment dat een klant betaalt, voordat het geld van rekening wisselt, vergelijkt AI de transactie met het gewone gedrag van de klant: het bedrag, het tijdstip, het apparaat, de ontvanger en zelfs het typetempo. Wijkt een betaling sterk af, dan houdt het systeem haar tegen of vraagt het om een extra bevestiging, binnen milliseconden. AI leert uit miljoenen eerdere transacties en herkent ook verbanden die buiten de ingestelde regels vallen, soms al bij de eerste poging met een nieuwe fraudemethode. De volgende stap is een gedeeld beeld. Banken en telecombedrijven delen fraudesignalen in realtime, zodat een oplichter die bij de ene bank is tegengehouden, bij de volgende al wordt herkend.
De toekomst van de financiële dienstverlening
Waar geld, betalen en verzekeren over vijf tot vijftien jaar kunnen staan, met AI als motor.
- 13
 Toekomstscenario
Geld dat zelf rente zoekt
De agent van een huishouden kan het spaargeld dagelijks op een rekening met hogere rente zetten. Klantentrouw wordt een rekensom van seconden.
Agents rekenen al af in webwinkels. De volgende stap is een agent die het hele huishoudboekje beheert. Het scenario voor 2040: de agent van een gezin vergelijkt elke ochtend rente, looptijd en voorwaarden, verdeelt het spaargeld over passende rekeningen, sluit de hypotheek over als de rente daalt en zegt een dubbele verzekering op. Voor banken verdwijnt daarmee een stille buffer: spaargeld dat jarenlang bleef staan uit gewoonte. Spaargeld wordt een markt die elke dag opnieuw wordt verdeeld, en een bank met een iets betere aanbieding kan binnen een ochtend duizenden klanten winnen of verliezen. Banken concurreren dan om de gunst van een algoritme.
- 14
 Toekomstscenario
Geld dat dag en nacht beweegt
Rond 2040 bewegen geld, effecten en onderpand dag en nacht wereldwijd in één transactie. Banken leveren liquiditeit aan een markt die nooit sluit.
Bij programmeerbare betalingen voert de betaalinfrastructuur zelf vooraf vastgelegde afspraken uit. De bouwstenen liggen klaar: getokeniseerde deposito's van banken, euro-stablecoins onder Europese regels en proeven van centrale banken met afwikkeling in centralebankgeld. Voor de digitale euro begint de Europese Centrale Bank in 2027 een proef. Het scenario voor 2040: geld, effecten en onderpand staan in gekoppelde registers en bewegen dag en nacht, over continenten heen. De treasury-agent van een bedrijf verschuift om drie uur 's nachts onderpand naar een ander werelddeel, en een lening wordt in dezelfde seconde verstrekt, gedekt en afgewikkeld. Ramingen voor getokeniseerde bezittingen lopen uiteen van enkele tot tientallen biljoenen dollars. Banken verdienen dan aan liquiditeit voor een markt die nooit sluit.
- 15
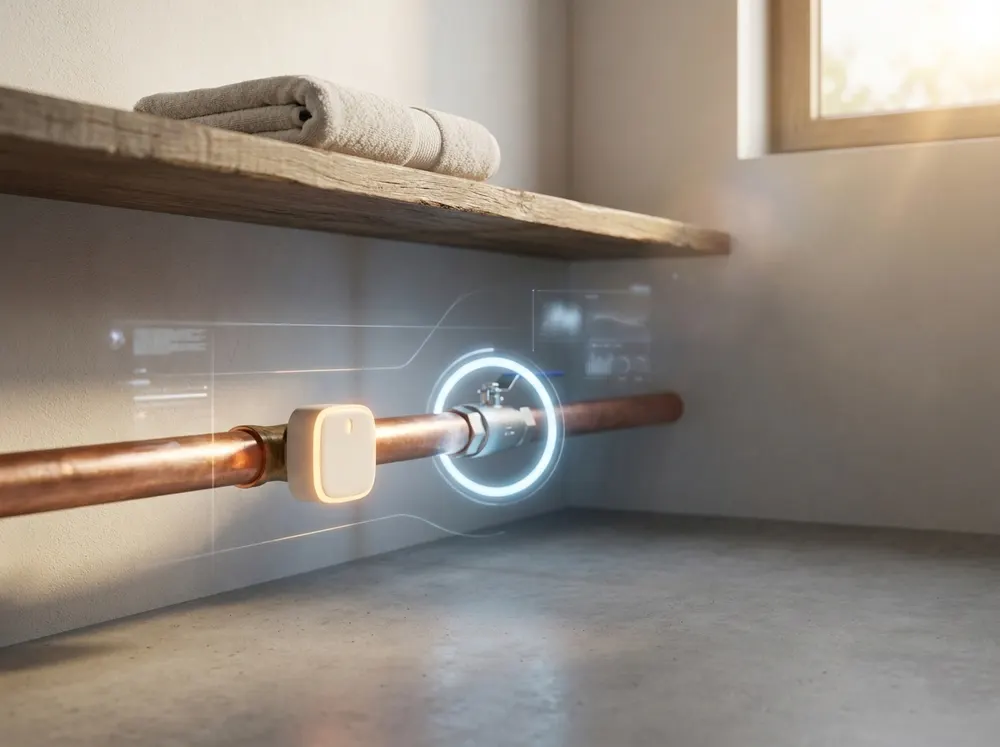 Toekomstscenario
De verzekeraar die schade voorkomt
Een verzekeraar kan gaan verdienen aan schade die niet gebeurt. Sensoren en AI zien lekkage, brand en uitval aankomen en grijpen in.
Lekdetectoren die zelf de hoofdkraan dichtdraaien en kastjes die rijgedrag meten, bestaan al. De volgende stap verandert het verdienmodel. Het scenario voor 2040: een woonpolis is een abonnement op een veilig huis. Sensoren meten vocht, temperatuur en stroomgebruik, AI herkent het patroon van een lekkende leiding of een oververhitte omvormer, en een monteur staat voor de deur voordat de bewoner iets merkt. Bij bedrijven bewaakt de verzekeraar koelcellen, machines en daken. Adviesbureaus beschrijven die verschuiving al jaren: van uitkeren na schade naar voorspellen en voorkomen. De premie wordt een prijs voor zekerheid, en een jaar zonder claim is geen meevaller meer, maar het product.
- 16
 Toekomstscenario
Een privébankier voor iedereen
Iedere spaarder en belegger krijgt van AI wat nu vooral vermogende klanten krijgen: een eigen strategie, oog voor belasting en private markten.
Vermogensbeheer met een eigen strategie, aandacht voor belasting en toegang tot private equity en infrastructuur was lang voorbehouden aan vermogende klanten. AI en tokens kunnen die drempel weghalen. Het scenario voor 2040: een AI-vermogensbeheerder stelt voor iemand die tweehonderd euro per maand inlegt een portefeuille samen die past bij zijn leven, zijn pensioen en zijn waarden, en belegt via tokens met kleine bedragen in een windpark of een fonds voor niet-beursgenoteerde bedrijven. De EU heeft de drempel voor particulieren in langetermijnfondsen al verlaagd. Tegelijk gaan de komende twintig jaar tientallen biljoenen dollars over naar een generatie die gewend is digitaal te beleggen. De menselijke bankier wordt de gids bij de grote levensvragen.
- 17
 In pilots
Geldzorgen voor zijn
AI ziet betalingsproblemen aankomen voordat een klant vastloopt. De bank kan dan op tijd helpen in plaats van achteraf te incasseren.
Een gemiste huurbetaling komt zelden uit het niets. Een inkomen dat lager uitvalt, vaste lasten die stijgen, een rood saldo dat steeds langer duurt: in betaalgegevens zijn zulke signalen vaak maanden vooraf te zien. AI kan die patronen herkennen, met toestemming van de klant en binnen de privacyregels. De bank neemt dan contact op voordat er een achterstand is, met een betalingsregeling, budgethulp of een verwijzing naar schuldhulp. Voor de klant scheelt dat stress en kosten, voor de bank afboekingen en incassowerk. Banken en woningcorporaties werken al met zulke vroegsignalering; AI maakt die preciezer en sneller. De medewerker beslist en voert het gesprek.
- 18
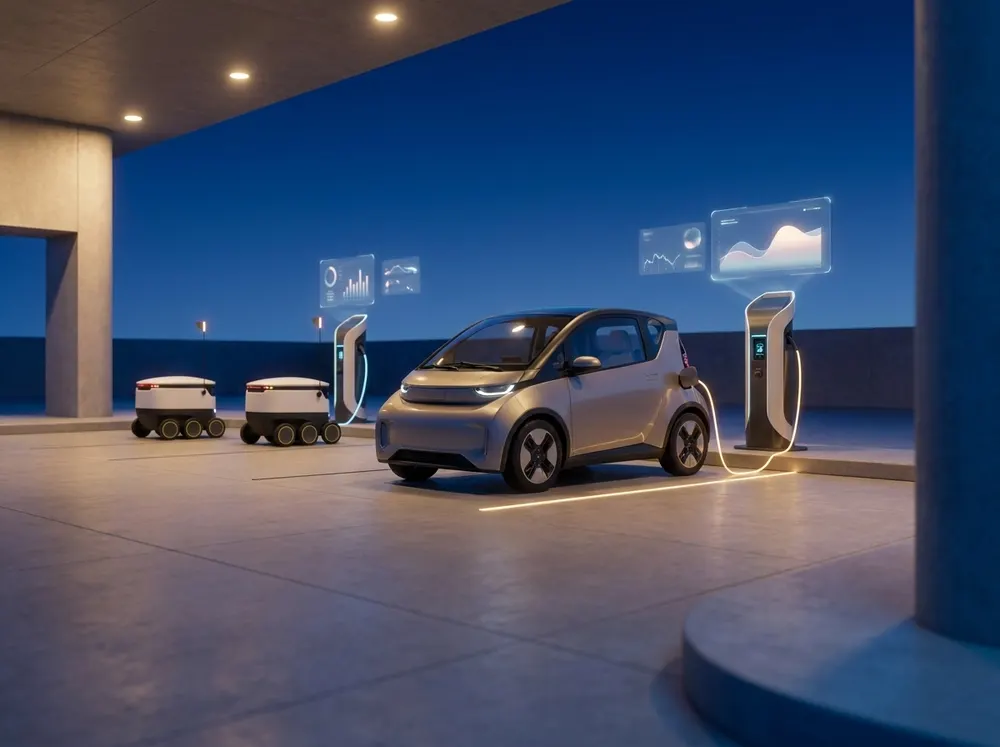 Toekomstscenario
Klanten zonder lichaam
Agents vragen namens machines krediet aan en passen de dekking aan, op basis van wat die machines verdienen en gebruiken.
Betaalnetwerken koppelen al betaaltokens aan bevoegde AI-agents, en er bestaan verzekeringen tegen fouten van AI-modellen. Het scenario voor 2040: een vloot bezorgrobots verdient aan opdrachten, en een agent betaalt daarvan stroom, onderhoud en aflossingen. Die agent vraagt namens de eigenaar krediet aan op basis van de verwachte ritopbrengsten en past de verzekering aan het gebruik van de vloot aan, per week of per dag. Voor de financier telt dan het verdienvermogen van duizenden machines die zelfstandig handelen. De verzekering volgt hun gezamenlijke prestaties en schades. Agents verzorgen dan vrijwel al het dagelijkse contact met de bank; mensen en bedrijven blijven de rekeninghouders.
- 19
 Toekomstscenario
De onzichtbare bank
Op termijn stellen agents doorlopend financiering en dekking samen uit meerdere aanbieders. Banken concurreren met hun balans, buiten beeld.
Lenen, betalen en verzekeren zijn al ingebouwd in andere diensten, van achteraf betalen in een webwinkel tot krediet in een boekhoudpakket. Het EU-voorstel voor open finance kan meer financiële gegevens met toestemming deelbaar maken. Het scenario voor 2040: AI-agents combineren die gegevens met actuele orders en verdelen de financiering doorlopend over meerdere kapitaalverschaffers. Voor elke machine of factuur ontstaat een passende combinatie van krediet, verzekering en afdekking van prijsrisico's, die meebeweegt met de onderneming. Achter één scherm werken banken, verzekeraars en beleggers samen, zonder dat de klant ze ziet. Banken staan dan voor de keuze tussen twee rollen: het merk dat de klant kent, of de balans waar duizenden diensten op draaien.
- 20
 Toekomstscenario
Toezicht in realtime
De toezichthouder kan rechtstreeks meekijken in de datastromen van banken. Kwartaalrapportages maken plaats voor doorlopend toezicht.
Banken en verzekeraars sturen toezichthouders nu stapels rapportages, per maand of per kwartaal, die soms al verouderd zijn als ze aankomen. Centrale banken en toezichthouders experimenteren met datagedreven toezicht en met regels die als computercode zijn geschreven. Het scenario voor 2040: de toezichthouder leest gestandaardiseerde gegevens rechtstreeks uit, AI ziet een liquiditeitsprobleem of een opbouw van riskante leningen in dagen in plaats van maanden, en een stresstest draait elke nacht. Voor instellingen vervalt een groot deel van het rapportagewerk. Er verdwijnt ook iets anders: de tijd tussen een probleem en het moment waarop de toezichthouder het ziet. Het gesprek met de toezichthouder gaat dan over vooruitkijken in plaats van verantwoorden.
- 21
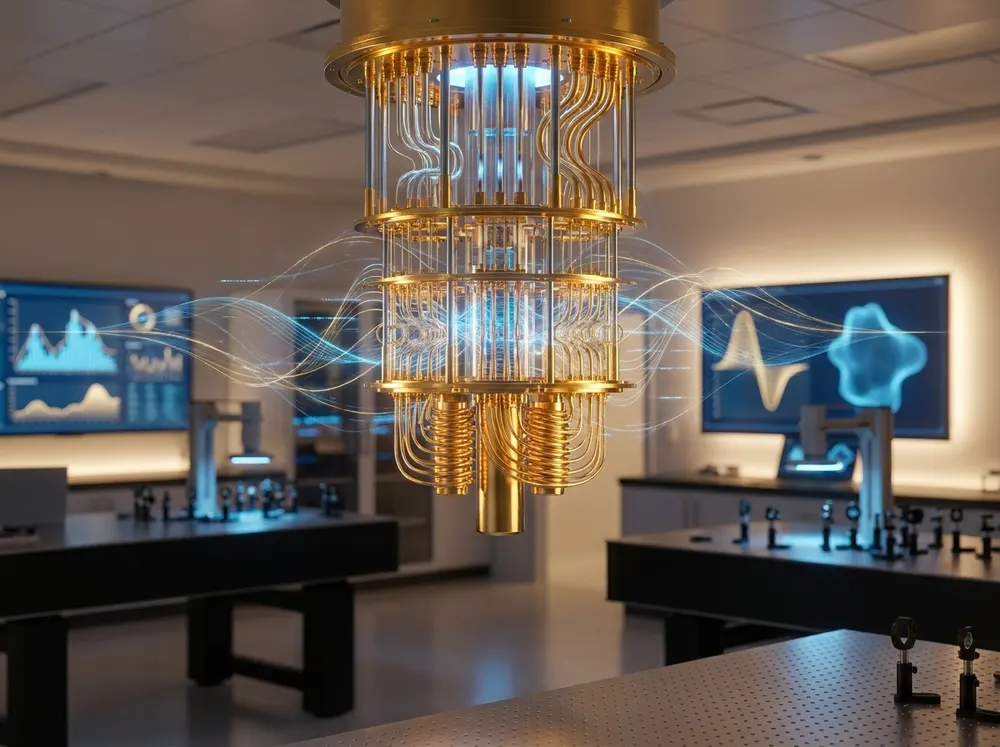 Toekomstscenario
Quantumrekenen voor risico
Quantumcomputers kunnen rond 2040 risicosimulaties mogelijk maken die nu te veel rekentijd kosten. Banken testen het al in de handel.
Quantumcomputers kunnen bepaalde financiële berekeningen mogelijk sterk versnellen. In een proef uit 2025 verbeterde een hybride quantummethode de voorspelling van de kans dat obligatieorders worden uitgevoerd met maximaal 34 procent, vergeleken met de gebruikte klassieke methoden. Een technologieleverancier mikt op een foutbestendige quantumcomputer in 2029. Het scenario voor 2040: banken draaien op zulke machines risicosimulaties die nu dagen rekentijd kosten, en verzekeraars rekenen klimaatschade en beleggingsverliezen in één berekening door. Of dat voordeel oplevert, verschilt per taak. Waar het lukt, verandert welke risico's een instelling nog nauwkeurig kan prijzen, en wordt rekenkracht een voorsprong in de handel.
AI vergroot wat mensen in de financiële wereld voor hun klanten kunnen betekenen. Een cultuur waarin zorgvuldigheid en nieuwsgierigheid samengaan, geeft die mogelijkheden de ruimte.
Richard van Hooijdonk
De financiële organisatie van de toekomst
Wat AI vraagt van rollen, teams, leiderschap en cultuur bij bank, verzekeraar en pensioenfonds.
- 22
De AI-first organisatie
Documenten controleren, rekenen en risico's voorspellen doet AI. Adviseurs en schadebehandelaars beoordelen de uitkomsten en spreken met klanten.
Een AI-first bank of verzekeraar zet AI in voor het werk dat mensen niet hoeven te doen: documentcontrole, rekenwerk en ook het voorspellende werk bij elke aanvraag, melding of klantvraag. Een agent zet een voorstel klaar. Een medewerker bespreekt met de klant wat een verandering in inkomen, werk of gezin betekent. Mensen vormen een oordeel, maken keuzes en bouwen vertrouwen op; AI rekent mogelijke ontwikkelingen door. Een scenario voor 2040: het grootste deel van de aanvragen wordt zonder menselijke handeling afgehandeld, en het aantal echte gesprekken met klanten groeit juist.
- 23
Nieuwe rollen in de financiële sector
Modelvalidatie en toezicht op agents, en straks agentbankiers, klimaatrisico-ontwerpers en beheerders van tokens en slimme contracten.
Als AI documenten controleert, meldingen filtert en dossiers klaarzet, verschuift het werk. In het middenkantoor is minder handwerk nodig, en er komen specialismen bij. Modelvalidatoren toetsen of een krediet- of premiemodel doet wat het belooft, en er zijn mensen nodig die agents instellen, hun grenzen bewaken en ingrijpen als er iets misgaat. Verder vooruit komen rollen die nu nauwelijks bestaan. De agentbankier onderhoudt de relatie met de agents van grote zakelijke klanten. De klimaatrisico-ontwerper bouwt polissen en kredieten rond een veranderend klimaat. En een beheerder van tokens en slimme contracten bewaakt geld dat zijn eigen regels meedraagt. Aan de klantkant groeit de vraag naar adviseurs voor ingewikkelde levensvragen.
- 24
Adviseur en AI aan één bureau
AI bereidt het hypotheek- of pensioengesprek voor en rekent door. De adviseur weegt wat de klant werkelijk wil en kan dragen.
Vóór het gesprek verzamelt AI de gegevens van de klant en rekent het scenario's door: met en zonder extra aflossing, met een vaste of een variabele rente. Tijdens het gesprek rekent AI nieuwe varianten door zodra de klant een andere keuze noemt, en toont het de gevolgen voor inkomen en lasten. Zo houdt de adviseur zijn aandacht bij de mensen aan tafel: bij de twijfel van een stel dat voor het eerst een huis koopt, of bij een ondernemer die zijn pensioen in zijn bedrijf heeft gestoken. Straks neemt de klant zijn eigen financiële agent mee naar het gesprek, en rekenen adviseur, klant en twee agents samen door.
- 25
Leiderschap in de financiële sector
Leiders bij financiële instellingen nemen het initiatief bij AI en maken hun teams enthousiast om samen aan de toekomst van de sector te werken.
Leiderschap in de financiële sector betekent vooroplopen terwijl het vertrouwen van klanten centraal blijft. Leiders nemen het initiatief bij AI en nieuwe technologie en schetsen een toekomstbeeld dat medewerkers kunnen navertellen. Ze tonen zelf de nieuwsgierigheid en betrokkenheid die ze bij hun mensen willen aanmoedigen, en inspireren hen om mee te bouwen. Medewerkers krijgen ruimte om ideeën in te brengen en mee te bepalen hoe de organisatie zich ontwikkelt. Zo bouwen leiders samen met hun teams aan de bank, de verzekeraar en het pensioenfonds van morgen.
- 26
De toekomstacademie
In een eigen toekomstacademie oefenen medewerkers met AI en nieuwe technologie op eigen dossiers. De organisatie bepaalt welke kennis eerst nodig is.
In een toekomstacademie oefenen medewerkers met AI en nieuwe technologie die hun werk veranderen. Organisaties bouwen zo'n academie zelf, omdat ze niet willen wachten tot opleidingen hun programma's hebben aangepast. Wie er al jaren werkt, leert er beoordelen wat AI en agents doen. Wie net binnenkomt, oefent er meteen met de systemen die de organisatie gebruikt. Ervaren collega's maken hun kennis er overdraagbaar aan de generatie die met agents gaat werken.
- 27
Groeien met een ecosysteem
Start-ups, wetenschappers, partners, overheden en soms zelfs concurrenten werken wereldwijd samen aan vernieuwing en gedeelde vraagstukken.
Start-ups, techbedrijven, wetenschappers en partners op verschillende continenten ontwikkelen samen de dienst die de klant ziet. Organisaties werken ook samen met partijen die ze in de markt als concurrent tegenkomen, bijvoorbeeld om patronen te herkennen die in de eigen gegevens niet zichtbaar zijn. Met wetenschappers toetsen ze wat AI betrouwbaar kan, en met overheden werken ze aan gedeelde voorzieningen, zoals een digitale identiteit. Zo komen nieuwe diensten sneller op de markt. De kwaliteit van dat ecosysteem bepaalt steeds meer de kwaliteit van de dienst.
- 28
Een organisatie met duizend agents
Een klein team en duizenden agents bedienen op termijn miljoenen klanten. Het werk van mensen verschuift naar ontwerpen, kiezen en toezien.
Een organisatie draait op processen: een aanvraag beoordelen, een opdracht uitvoeren, een controle doen, een klacht afhandelen. Als agents die processen van begin tot eind kunnen dragen, verandert de vraag hoeveel mensen een organisatie nodig heeft. Digitale spelers bedienen nu al miljoenen klanten met veel minder medewerkers per klant dan traditionele organisaties. Het scenario voor 2040: een organisatie met een klein team en duizenden agents. De mensen ontwerpen de producten, bepalen hoeveel risico de organisatie neemt en voeren de gesprekken waarin vertrouwen op het spel staat. Agents voeren het routinewerk uit en controleren elkaars uitkomsten; mensen beoordelen uitzonderingen en houden toezicht.
- 29
Leiders van mensen en agents
Als een deel van het team uit agents bestaat, sturen leiders ook werk dat geen mens doet. Verantwoording en aandacht krijgen een nieuwe vorm.
In de financiële sector is leiderschap altijd ook verantwoording: wie heeft dit besloten, en waarom? Als agents dossiers beoordelen, betalingen controleren en klanten te woord staan, geeft een leider straks leiding aan een team waarvan een deel geen mens is. Een teamleider bepaalt welke beslissingen een agent zelf mag nemen, kijkt naar de uitkomsten van duizenden afhandelingen in plaats van naar tien dossiers, en blijft aanspreekbaar voor elke beslissing van zijn team. Tegelijk vraagt het menselijke deel van het team meer aandacht. Mensen die hun vak zien veranderen, willen weten waar hun oordeel nog telt. Leiders van mensen en agents maken dat elke dag zichtbaar.
Verantwoordelijkheid en risico
Wat AI en nieuwe technologie niet oplossen, en wat criminelen ermee doen.
- 30
Data als fundament
AI werkt als data van alle organisatieonderdelen beschikbaar, betrouwbaar en verbonden is. Dat is het fundament van de AI-first financiële instelling.
De AI-first financiële instelling laat AI voorspellen, plannen en adviseren over organisatieonderdelen heen. Dat lukt pas als de gegevens van alle organisatieonderdelen beschikbaar, betrouwbaar en met elkaar verbonden zijn. Vaak staan ze in aparte systemen, met eigen codes en definities, en weet het ene organisatieonderdeel niet wat het andere vastlegt. Ontbrekende gegevens kunnen tot verkeerde antwoorden leiden, en een agent die een taak overneemt, mist dan belangrijke informatie. Gekoppelde, eenduidige en actuele data zijn daarom het fundament waarop AI in de hele organisatie kan werken. Daar hoort ook bij dat vastligt wie welke gegevens mag gebruiken, en waarvoor.
- 31
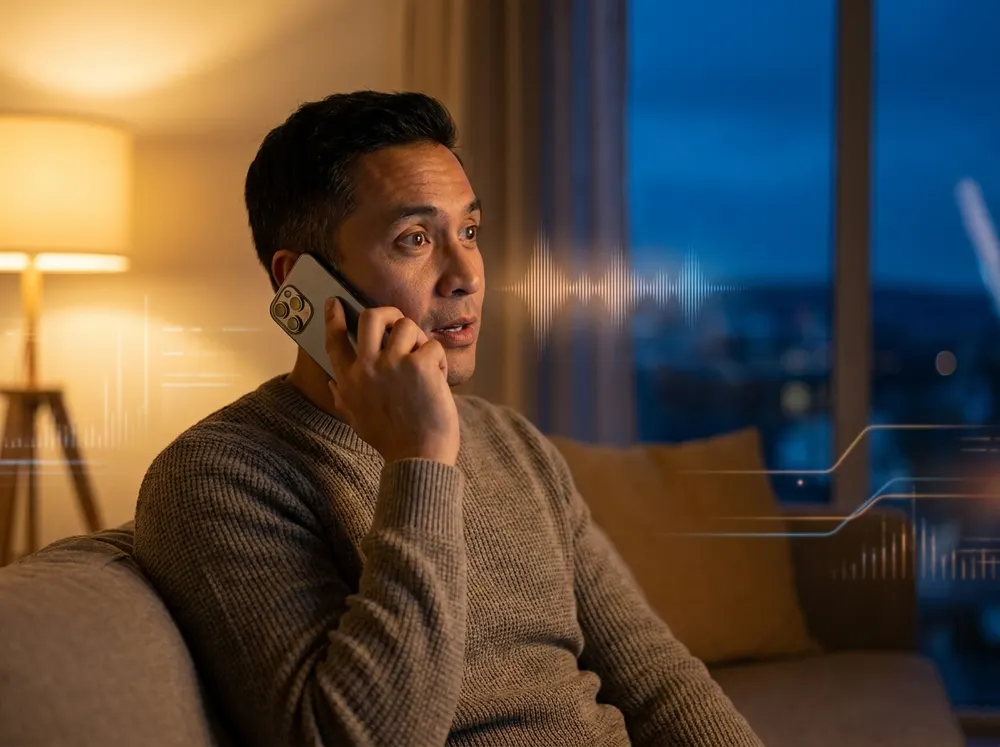
Financiële criminaliteit
Criminelen willen bij rekeningen en klantgegevens. AI helpt ze daarbij met phishing, nagemaakte stemmen, gijzelsoftware en nepidentiteiten.
Financiële instellingen bewaren wat criminelen het liefst hebben: geld en de gegevens om erbij te komen. Met AI maken criminelen persoonlijke phishingberichten, bootsen ze stemmen na en fabriceren ze beelden voor valse identiteiten. Gijzelsoftware en hacks richten zich op betaalsystemen en klantdata. Bij een internationaal ingenieursbureau maakte een medewerker in 2024 ongeveer 25 miljoen dollar over na een videogesprek waarin de financieel directeur en collega's deepfakes bleken. Dezelfde spraaktechnologie die een bank een stemassistent geeft, helpt een fraudeur aan de stem van iemand die de klant vertrouwt. Goede beveiliging is in tijden van AI de basis van vertrouwen, en banken zetten ook zelf AI in.
- 32
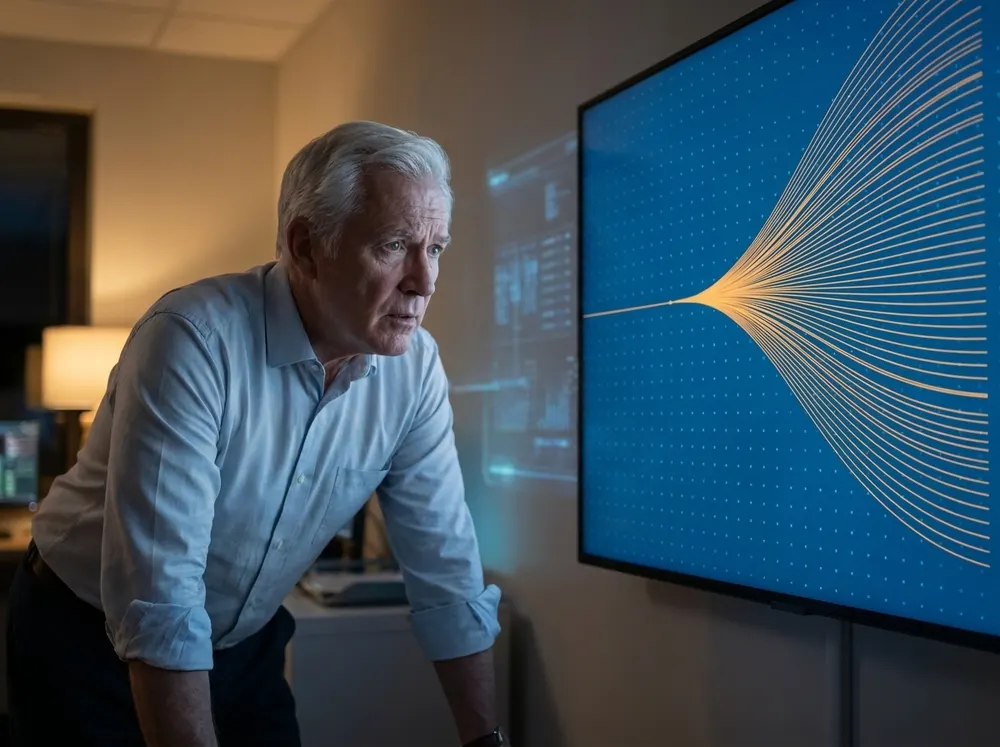
Agents die zich vergissen
Een agent die namens duizenden klanten handelt, herhaalt een fout in seconden duizenden keren.
Een fout in een afzonderlijk dossier blijft meestal beperkt tot één klant. Een agent die namens duizenden klanten tegelijk handelt, herhaalt dezelfde fout in seconden duizenden keren: een verkeerde rente in een prijstabel, een verkeerd gelezen regel, betalingen naar de verkeerde rekening. Agents zijn ook te misleiden met verborgen instructies in een document of website die ze lezen. Hoe meer de agents van klanten en banken met elkaar handelen, hoe sneller zo'n fout zich buiten de eigen instelling verspreidt. Bij samenwerkende agents kan het lastig zijn vast te stellen welke partij de fout veroorzaakte en daarvoor aansprakelijk is. Een kleine fout in de opzet wordt zo in een middag een probleem voor duizenden klanten.
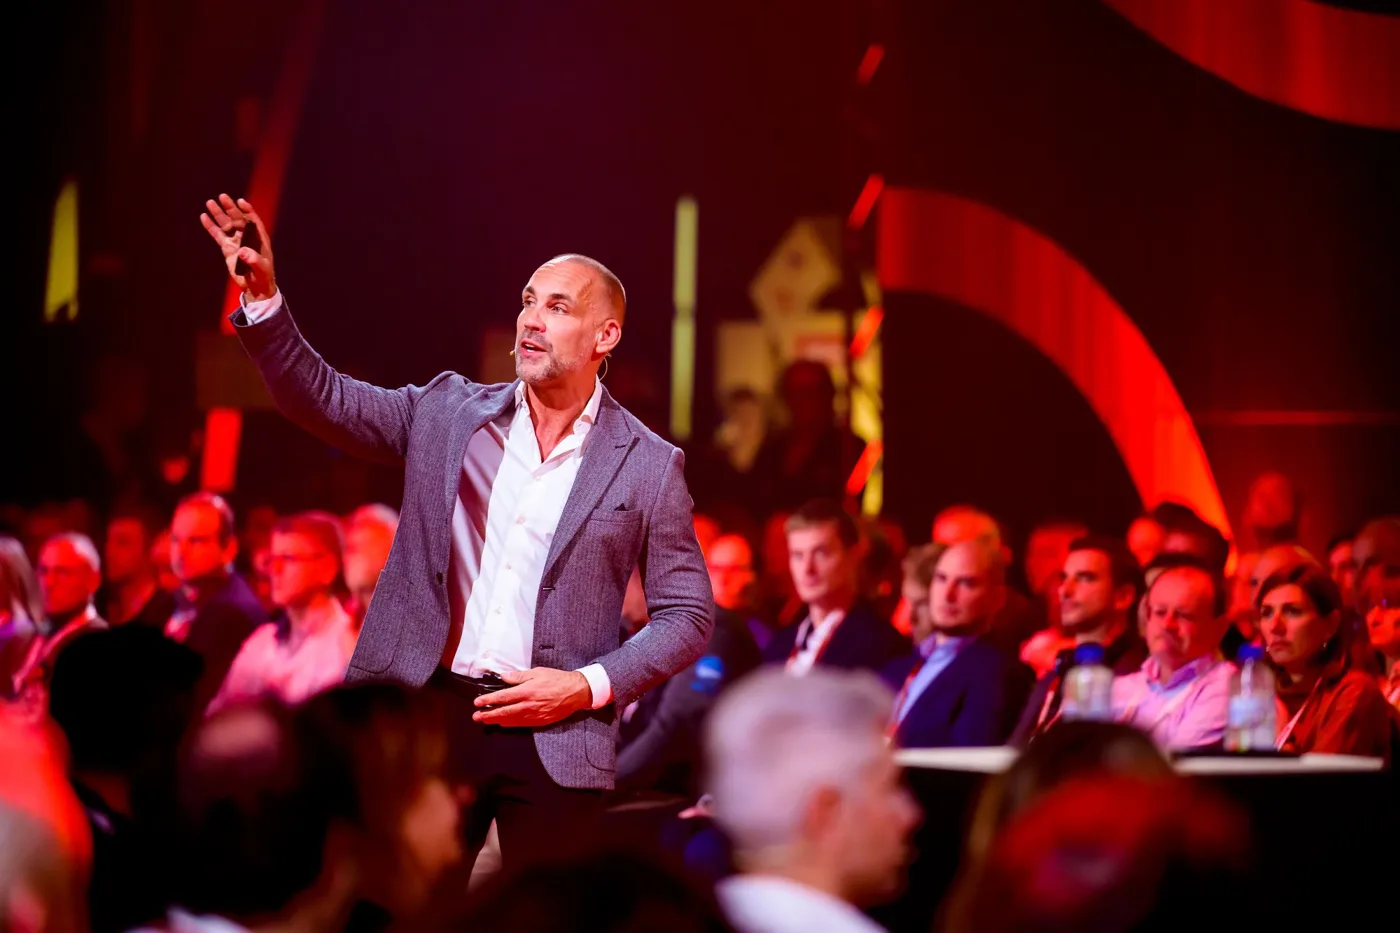
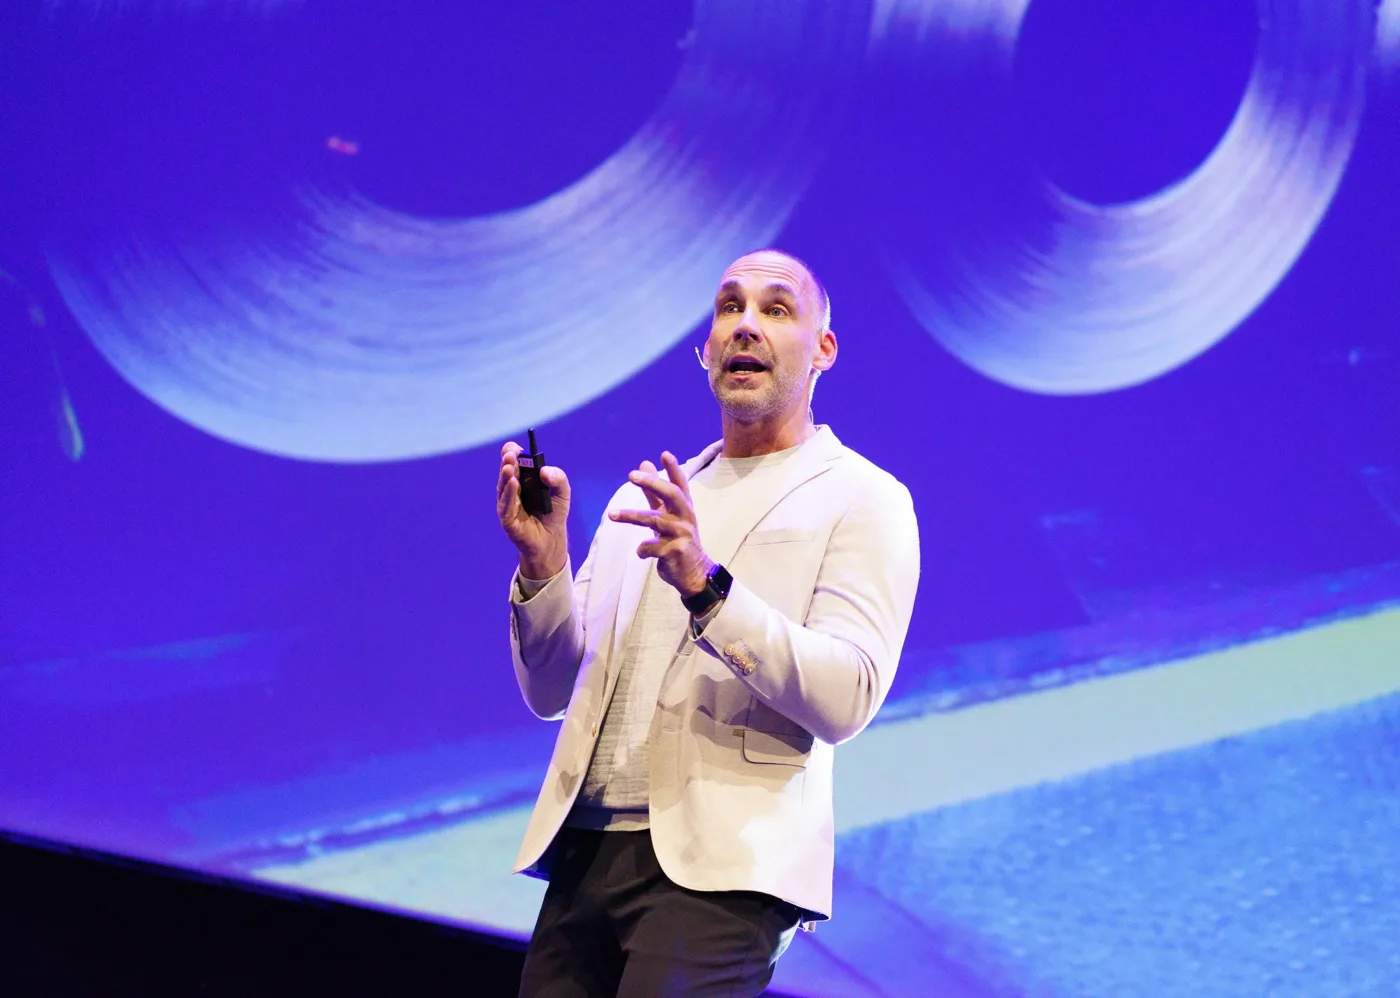
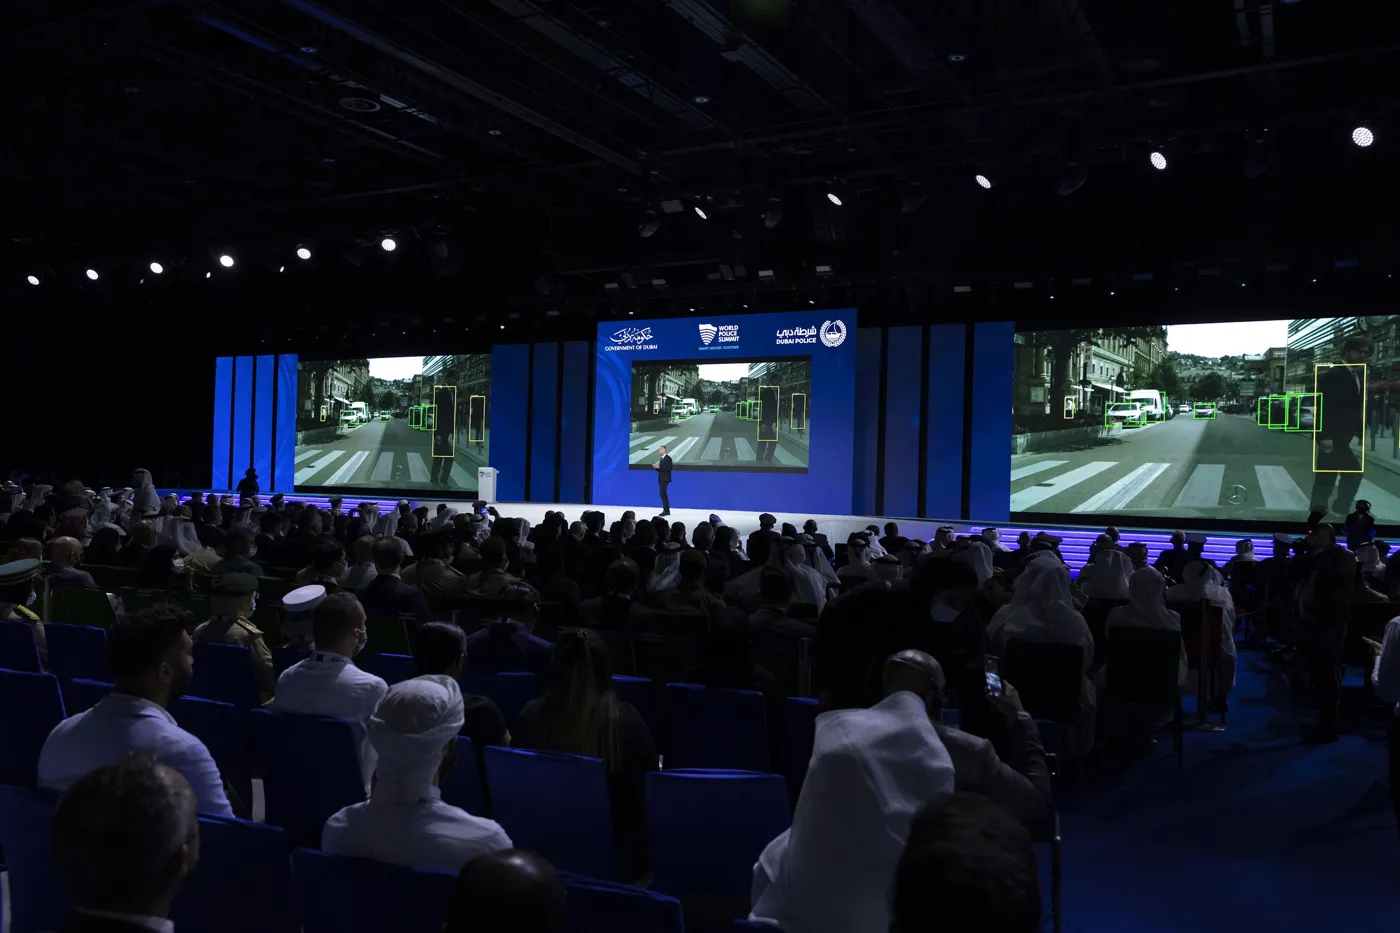
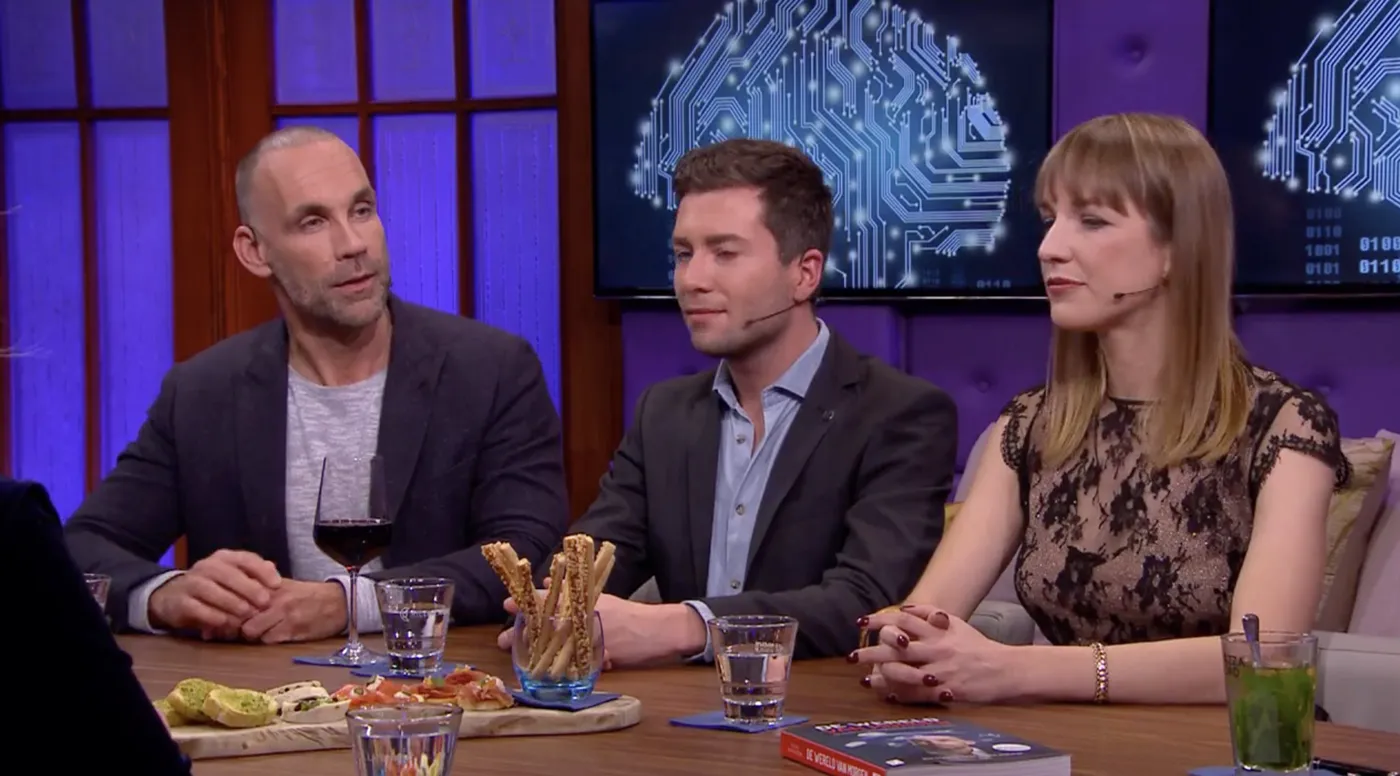
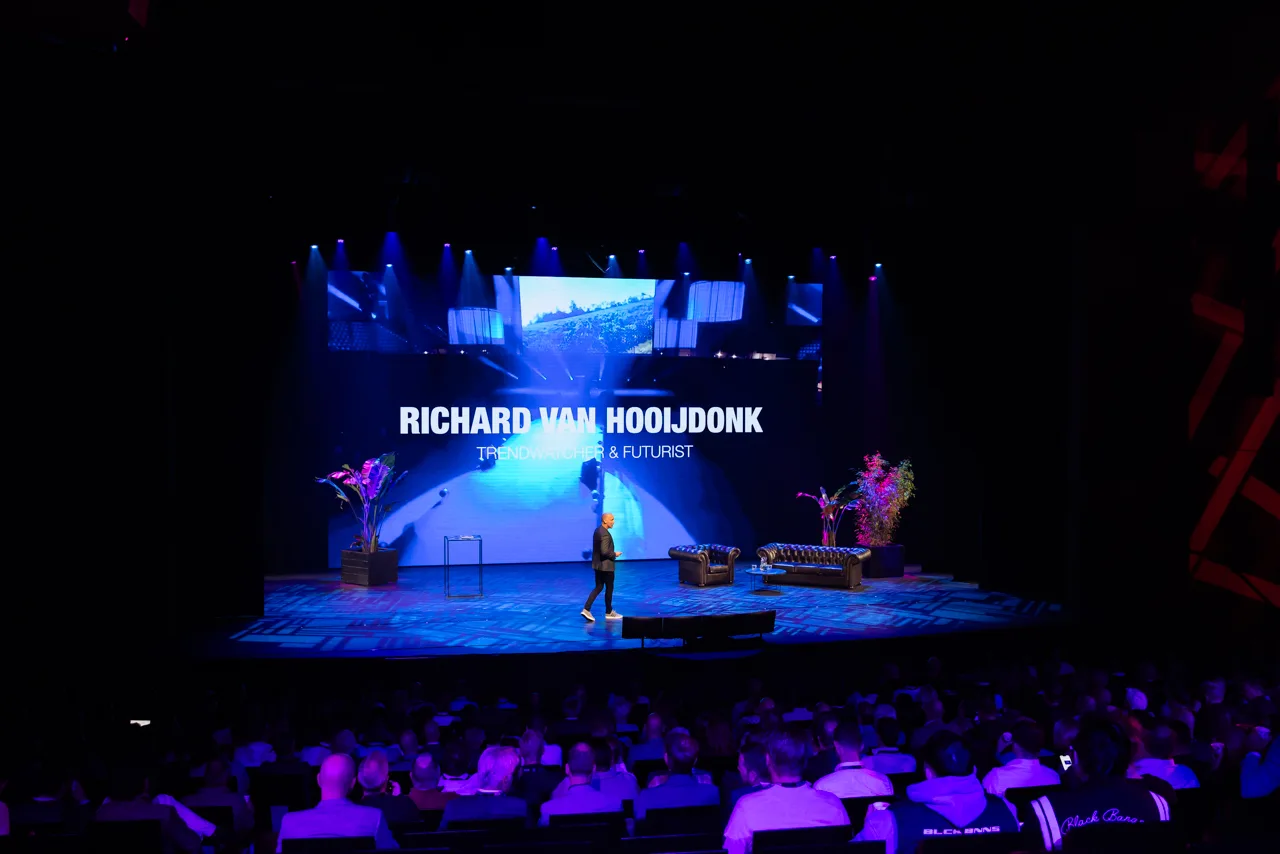
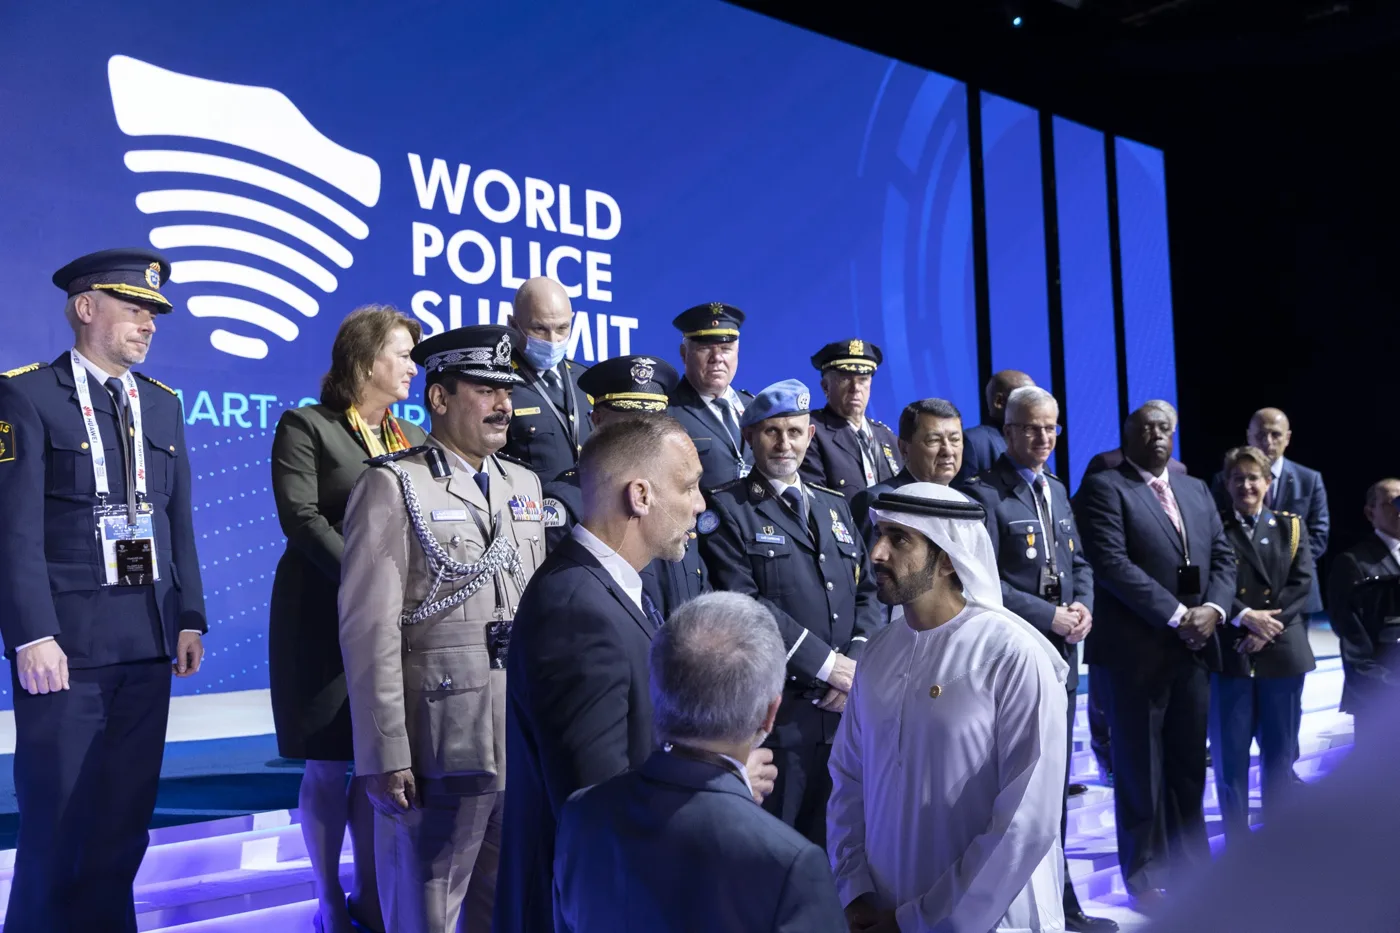
Op het podium
Een volle congreszaal, een tafelgesprek op televisie, een politietop in Dubai.
Een greep uit ruim 400 opdrachtgevers
Wat opdrachtgevers zeggen
“Een flitsende reis langs nieuwe technologie. Zijn enthousiaste en energieke manier van presenteren en visuele ondersteuning ervan zorgden voor een geslaagde aftrap van het event.”Lees de hele review →
“Richard heeft een uitstekende presentatie gegeven voor de belangrijke klanten die wij hebben uitgenodigd voor Innovation Runway 2026. Aanstekelijk, interessante content en confronterende statements maakten zijn verhaal uitstekend geschikt voor onze toprelaties.”Lees de hele review →
“Een indrukwekkende en verrassende presentatie voor onze medewerkers en klanten. De snelheid van verandering, die je heel goed wist neer te zetten in een energiek betoog, vraagt om een disruptieve aanpak. Wordt vervolgd!”Lees de hele review →
“Je gaf ons een zeer informatieve, inspirerende en entertainende lezing. Uit de beoordeling bleek dat jouw optreden zeer werd gewaardeerd door deelnemers en EU-leden. Dankjewel!”Lees de hele review →
“Jij hebt met jouw presentatie ‘Trendz! op naar 2030’ de Douane-organisatie wakker geschud. Aan het eind van de dag bleek dat jouw presentatie de meeste indruk had gemaakt. Jij hebt ervoor gezorgd dat de onderwerpen op de radar van het strategisch management zijn gezet.”Lees de hele review →
Zo werkt een boeking
Je aanvraag
Via het formulier, telefoon, e-mail of WhatsApp. Een paar zinnen zijn genoeg om te beginnen.
We nemen contact op
We willen weten hoe jouw evenement eruitziet, wie er in de zaal zitten en welke thema's jou interesseren.
Een voorstel op papier
Met het onderwerp, de vorm (op locatie of online), de duur (30, 45, 60 minuten of langer) en de prijs (vanaf € 3.500 voor webinars), zodat je het intern kunt bespreken.
Kennismaken met Richard
Daarna plannen we een gesprek in. Samen brainstormen jullie over de lezing, de onderwerpen en de vorm. Dat kost je niets.
Veelgestelde vragen
Voor wie is deze keynote?
Voor banken, verzekeraars, pensioenfondsen en pensioenuitvoerders, vermogensbeheerders, betaalbedrijven, intermediairs, brancheorganisaties en financiële congressen. In de zaal zitten vaak bestuur, risk en compliance, IT, klantenservice, adviseurs en acceptanten naast elkaar; de lezing is gemaakt voor precies die mix. Ook voor bijeenkomsten met medewerkers, klanten en relaties is de lezing geschikt.
Wat neemt de zaal mee?
Een actueel beeld van wat AI nu al doet in betalen, lenen, verzekeren, beleggen en pensioen, en scenario's voor de komende vijf tot vijftien jaar: agents die het geld van klanten beheren, programmeerbaar geld, verzekeraars die schade voorkomen en toezicht in realtime. Wat dat betekent voor rollen, teams, leiderschap en cultuur. En een heldere blik op de risico's, zodat het gesprek na afloop over keuzes gaat in plaats van over hype.
Gaat de lezing ook over onze eigen organisatie?
Ja, en vaak ligt daar het zwaartepunt: wat de adviseur en de acceptant doen als AI het dossier voorbereidt, hoe teams van mensen en agents samenwerken, en hoe een sector die van zorgvuldigheid leeft, leert experimenteren. Rollen, leiderschap, cultuur en opleiding krijgen een eigen deel van de lezing.
Gaat de lezing ook over de risico's van AI in de financiële sector?
Ja, altijd. Gekloonde stemmen, nagemaakte directeuren in een videogesprek, synthetische identiteiten, phishing die de taal en vorm van echte bankberichten overtuigend nabootst, en modellen die oneerlijk beslissen over krediet of premie: die andere kant krijgt in elke lezing voor de financiële sector een eigen plek.
Past een keynote over AI bij een sector met zoveel toezicht?
Juist daar. De lezing laat zien wat instellingen al doen binnen de bestaande regels, wat de Europese AI-wet en de regels voor digitale weerbaarheid vragen, en hoe instellingen vernieuwen zonder het vertrouwen van klant en toezichthouder te verspelen. Geen juridisch advies, wel een helder beeld van de keuzes.
Wordt de lezing afgestemd op onze organisatie?
Ja. Vooraf is er een kennismakingsgesprek over de zaal, het doel van het evenement en wat er in je organisatie speelt. Een pensioenuitvoerder krijgt andere voorbeelden dan een betaalbedrijf of een schadeverzekeraar.
Hoe lang duurt de lezing, en kan het in het Engels of online?
30, 45 of 60 minuten, en langer kan ook. Met ruimte voor vragen uit de zaal, in het Nederlands of het Engels, op locatie of online. Wil je verder dan een keynote, dan zijn er masterclasses, boardroomsessies voor directie, bestuurders en managers, en workshops voor alle medewerkers.
Wat kost een lezing over AI in de financiële sector?
Keynotes zijn er vanaf € 3.500 (webinars). De prijs van een keynote is afhankelijk van locatie, duur en eventueel gewenst maatwerk. Stuur je datum en een korte beschrijving van de zaal mee, dan staat in het voorstel wat de lezing voor jouw evenement kost.
Interesse in een lezing over AI in de financiële sector?
Vertel in een paar zinnen over je evenement en wie er in de zaal zitten, en noem de datum.
Liever direct contact? Bel 085 303 0792 · mail talks@vanhooijdonk.com · stuur een WhatsApp